“老大哥”北银消金又收罚单,上半年净利腰斩44%

作者 | 观察团
来源 | 新经济观察团

作为国内首家持牌消金公司,北银消金又因一张罚单引发市场关注。2026年9月14日,因违反信用信息采集、提供、查询及相关管理规定,北银消金被央行北京市分行罚款5.9万元。同时,公司消费者权益保护办公室詹某亮对上述违法行为负有直接责任,同步被罚1万元。
罚单金额虽小,但机构与责任人同步受罚的“双罚”落地,传递出监管对消金机构征信全流程管控持续收紧的明确信号。
据新经济观察团不完全统计,2015年至今北银消金已累计被罚超1100万元,合规问题频发;加上2026年上半年净利润同比腰斩44.12%,该机构开业十六年发展路上的多重矛盾集中显现。
01
告别增长神话,利润从连涨到腰斩
公开资料显示,北银消费金融有限公司成立于2010年3月1日,是原银保监会首批批准筹建、由北京银行发起设立的国内首家消费金融公司。2013年,公司引入9家战略投资者,注册资本增至8.5亿元,形成多元化股东格局,一度引领行业发展方向。目前,公司主要业务为个人客户提供教育、租房、旅游、车险、装修等用途的个人消费贷款,包括“轻松付”和“轻松贷”两大产品体系。
但作为行业拓荒者,手握稀缺牌照资源的北银消金,却没能将先发优势转化为长期稳定的经营底盘,“起大早”并未换来“赶早集”。2015年北银消金曾创下4亿元净利润、占据行业35%市场份额的辉煌,但当年即爆发大规模骗贷风波,暴露出严重的风控漏洞,监管部门随即介入,北银消金自此元气大伤。在2018年前后消费金融行业迅猛增长的黄金时期,这家行业元老陷入沉寂,错失发展良机。
2019年至2025年这七年,北银消金的业绩保持一定增长,但轨迹跌宕起伏。公司净利润从4194万元逐步攀升至1.74亿元,暴涨4倍;总资产从63.69亿元扩张至156.71亿元,也增长超2倍,账面修复节奏看似稳定,但早已无法回到2015年的巅峰。2026年上半年净利腰斩,更将这层“稳定”的外衣撕开了一道口子。
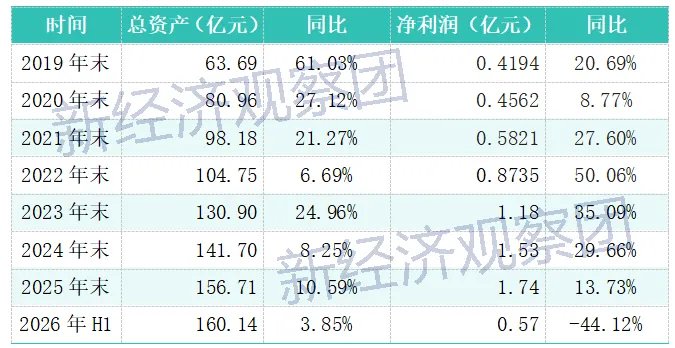
2026年上半年,北银消金的成绩单令市场大跌眼镜。截至6月末,公司总资产160.14亿元,同比增长3.85%,较年初仅增长2.19%,资产扩张速度显著放缓;净资产15.12亿元;上半年净利润5669.57万元,较2025年同期的1.02亿元暴跌44.12%。而在2025年全年,其净利润还曾达到1.74亿元,同比增长13.73%,连续三年净利润正增长的修复故事戛然而止。
横向对比行业头部玩家,差距更加刺眼。2026年上半年,蚂蚁消金净利润19.42亿元,同为银行系的中银消金净利润2.99亿元、同比增长99.33%。北银消金忙活半年赚到的5669万元,尚不及蚂蚁消金一天的进账。
在行业头部机构依托场景、风控能力实现盈利高速增长的同时,北银消金增长动能快速枯竭,行业排位持续下沉。在2025年,北银消金总资产排在31家消金公司中22位,处于行业尾部,资产规模远远落后于招联、中银、中邮、兴业、宁银、南银法巴、苏银凯基等银行系同行,这其中不少机构开业时间远不及北银消金久。
资本层面,2021年,北银消金曾获监管批准将注册资本增至10亿元,但因未在规定时限内完成法定变更手续,行政许可文件失效。直到四年多之后的2026年2月,北银消金终于将注册资本由8.5亿元增至10亿元。增资后北京银行持股比例由35.29%升至37.5%,巩固了第一大股东地位;利时集团跃升为第二大股东,持股比例从15%大幅提升至20.25%;原第二大股东桑坦德消费金融有限公司持股比例降至17%;大连万达集团、北京联东投资集团、联想控股等7家原有股东持股比例均不同程度下降。
伴随资本变动,北银消金也在人事方面更新迭代。4月22日,国家金融监督管理总局北京监管局正式批复,核准刘向途担任公司总经理。
增资换血、人事更迭均被市场视作北银消金蓄力突围的信号,但仅仅数月之后,业绩大幅滑坡叠加监管罚单接连落地,资本补充的效果远不及市场预期。
02
甩卖不良、消保客诉,腰斩的利润去了哪里?
5669万元的净利润本身并不算“灾难”,真问题是,北银消金利润为何大幅缩水?
线索藏在北银消金近两年密集的不良资产转让动作中。2024年10月,公司在银登中心挂出当年消金行业最大的一笔不良资产包,未偿本息合计27.30亿元,起拍价仅1580万元,折扣率不到0.58%,涉及7.33万笔贷款,加权平均逾期天数高达3067天——全部为已核销的信用贷款,基本是催收无望的“陈年旧账”。2025年5月,又以7.4%的折扣率挂出一笔1.56亿元的资产包。进入2026年,就在半年报披露前夕的8月,再次挂出6.29亿元的不良资产包,加权平均逾期848天。
业内人士表示,消费金融机构批量出让历史不良资产,往往意味着前期沉淀的风险集中兑现。每一笔挂出去的债权,都是从前几年报表中“藏”起来的真实损失。当这些历史坏账最终以计提资产减值、拨备计提和冲减当期利润的方式在账面上兑现时,2026年上半年的利润腰斩便有了最直接的解释。过去几年账面利润修复,很大程度建立在历史不良处置节奏的把控之上,一旦集中处置,盈利水平立刻承压。
另一个不容忽视的线索来自股东层面。万达集团持有的北银消金5%股权,对应出资额5000万元,已于2026年4月被上海金融法院冻结,冻结期限三年。这对北银消金的公司治理、对外合作以及外部品牌形象均构成一定拖累。叠加本次增资后多家老股东同步减持稀释,也一定程度上反映了部分早期股东对该机构长期发展的信心不足。
产品端来看,北银消金此前产品结构偏线下,线上自营场景不强,依赖外部合作渠道获客,也为后续互联网贷款风控、合作机构管理埋下隐患。
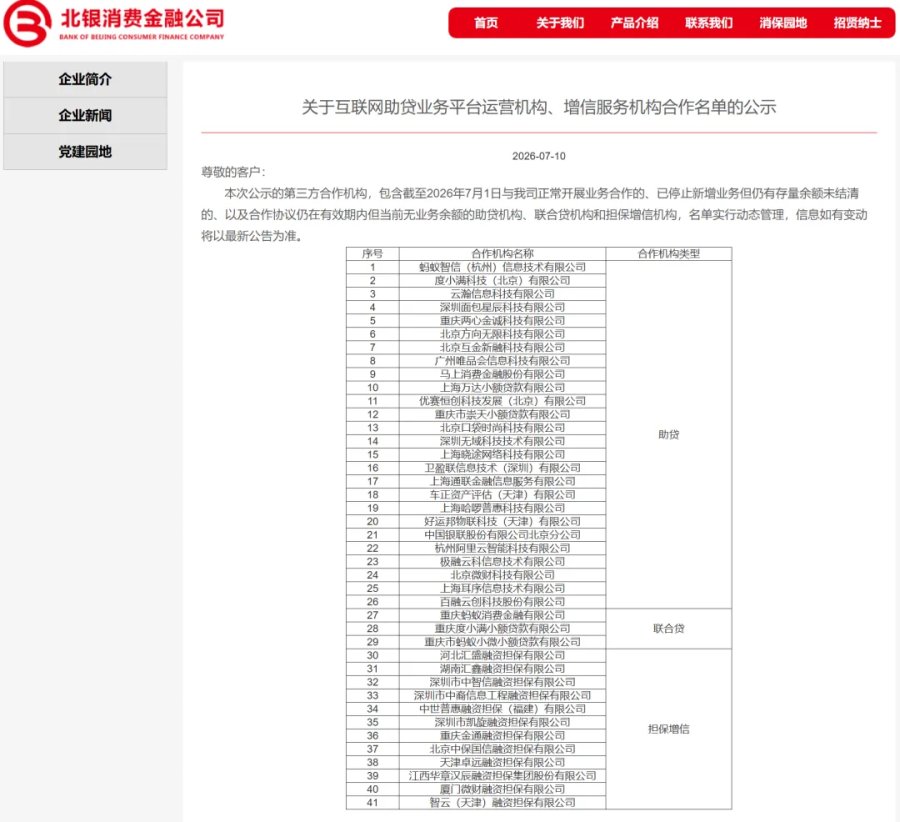
互联网助贷业务方面,2025年以来,公司多次披露合作机构名单。最新的2026年7月10日版本显示,合作方共计41家合作机构。其中助贷运营机构26家、联合贷持牌机构3家、征信担保增信机构12家。其中既有大厂旗下的互金公司,也有中部助贷机构及旗下融担公司。
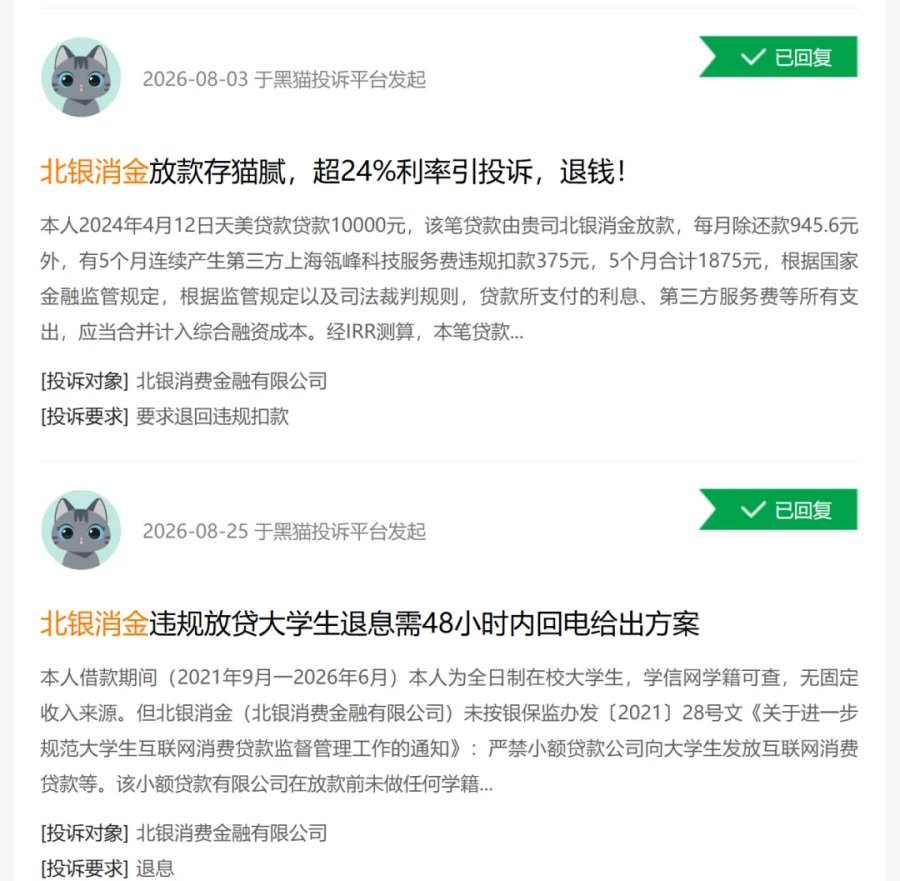
不过,因互联网助贷业务,北银消金的消保工作也备受挑战。黑猫投诉上大量投诉人投诉北银消金,涉及合作方天美贷利率超标、违规发放学生贷款等。
而北银消金官网披露的历年消保工作报告显示,2025年,公司共受理监管通报口径投诉量239件,其中,因债务催收方式和手段问题引起的投诉占比74%,因定价收费引起的投诉占比24%,其他类投诉占比2%;2024年共受理监管通报口径投诉量191件,其中因债务催收方式和手段问题引起的投诉占比79%,因定价收费引起的投诉占比15%,因业务规则引起的投诉占比5%,其他类投诉占比1%;2023年,公司共受理各类投诉925件,包括公司客服自收投诉、网络平台投诉、监管机构转办投诉等.
从更深层看,北银消金在互联网助贷及消费者权益保护领域暴露出的投诉与争议,是其业务模式潜在风险的显性化信号。助贷链条中,合作机构准入、数据采集与授信、贷后催收、综合融资成本披露等环节若管控不足,容易演化为合规风险与信用风险;而消保投诉的持续累积,则会侵蚀市场声誉与监管信任,削弱其与资金方、场景方及流量平台的合作稳定性,推高获客与融资成本,最终对牌照价值、业务拓展空间及长期可持续发展形成实质性掣肘。
03
信用信息罚单背后,合规短板的“慢性病”
北银消金此次5.9万元罚单涉及的信用信息采集、提供、查询及管理规定,看似“小切口”,实则是消费金融行业当前合规风险的高频暴露区。
2026年以来,北银消金已是第四家因信用信息管理问题被罚的消金公司。此前,中信消费金融、苏银凯基消费金融等机构分别因同类事由被罚105万元、48.4万元。
但北银消金的合规问题并非始于今日,自开业成立以来,已被罚没金额超过1100万元。2015年因违规放贷被罚150万元,2017年因贷款和同业业务严重违反审慎经营规则、开展监管叫停业务等多项违规,被北京银保监局处以900万元罚款,多名高管被警告罚款,部分人员被取消任职资格、实施行业禁入;2018年因违反《征信业管理条例》被罚30万元;2022年因互联网贷款业务风险管理有效性不足、对合作机构管理不到位被责令改正,并给予合计80万元罚款的行政处罚。反复暴露的合规漏洞,折射出的是内控体系深层次的“慢性病”。
而北银消金的困局,本质上是“先发优势”在行业竞争范式切换后的加速折旧。
它拥有国内首张消金牌照,背靠北京银行的零售资源,股东阵容中一度不乏桑坦德、联想、万达这样的重量级名字。但这些光环在存量竞争时代逐一失效。
如今,消费金融行业正处于从“规模扩张”向“质量经营”切换的关键窗口期。助贷新规的名单制管理和综合融资成本上限要求,正在加速淘汰缺乏自营能力和精细化运营能力的尾部机构。对北银消金而言,2026年上半年的利润腰斩或许只是一个开始,在合规成本持续上升、资产质量压力尚未出清、股东治理存在隐患的多重约束下,这家十六岁的“老大哥”能否找到一条可持续的生存路径,仍需要持续观察。
