中加基金公开“海选”总经理:千亿规模之下,藏着多少待解难题?

近日,随着北京银行一则公开招聘公告,再度将旗下子公司中加基金推至行业聚光灯下。一方面,虽公募行业高管更迭并不少见,但由股东方出面,以市场化方式“海选”总经理仍属少见操作;另一方面,中加基金总经理职位已空缺九个月有余,长期的高管缺位,叠加频繁更迭的管理层、合规内控事件的发生以及重固收轻权益的现状,似乎让这位正在招募中的新总经理,一开始就面临着一盘“棘手棋局”。
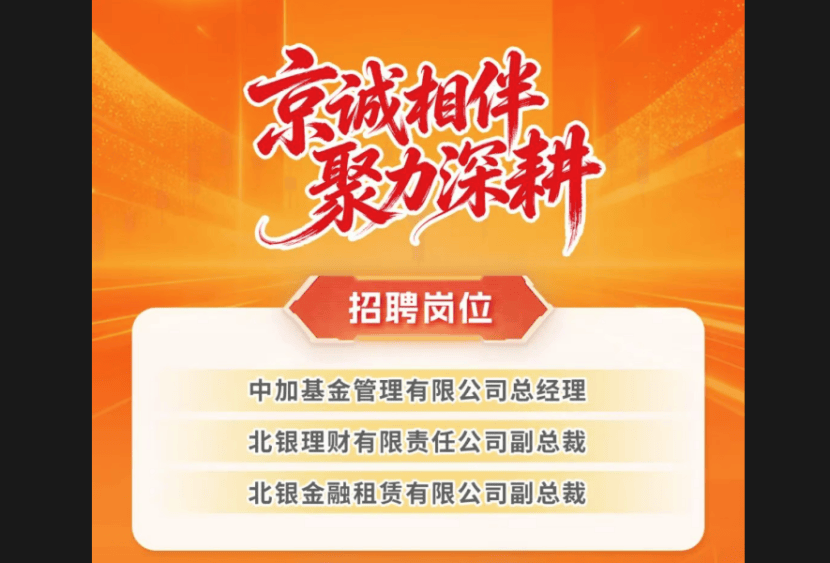
事实上,本次招聘的伏笔早在2025年12月就已埋下,彼时中加基金原总经理李莹因个人原因宣布离任,此后总经理一职由首席信息官陈昕代为履职,至今已超过监管所灌顶的半年期限。而据此次中加基金股东方北京银行在公众号发布的推文显示,本次同步放出了三个高管岗位,包括中加基金总经理、北银理财副总裁、北银金融租赁副总裁。其中,对于中加基金总经理的要求明确,需中共党员,本科及以上学历,年龄50周岁及以下,金融工作10年以上,还需提交近三年工作业绩及未来规划。
单看任职门槛,北京银行设定的条件似乎并不算苛刻。但结合中加基金当下的经营处境,想要寻得一位能力匹配、且愿意接盘的人选,似乎难度不小。对于未来到任的新掌门人而言,等待他的或并非平稳发展赛道,而是多重压力相互交织的复杂局面。
具体来看,一是业务层面固收独大、权益瘸腿的结构失衡问题。数据显示,截至上半年末,作为银行系公募的中加基金公募管理规模1731.2亿元,其中货基和债基合计规模达1731.2亿元,占比达85.99%,而股基、混基规模合计规模仅有51.02亿元,占比达2.95%,几乎可以忽略不计,业务结构较为单一。
更严峻的是,公司赖以立身的固收基本盘似乎也正在持续失守,业绩全面跑输行业均值。据中加基金第三大股东披露的数据显示,中加基金债券型基金近一年平均回报率为1.72%,低于同类基金3.14%的平均水平;近三年平均回报率7.78%,低于同类的10.28%;近五年平均回报率15.84%,低于同类的17.15%。
而在公募行业,固收业务只能说是“稳底盘”,权益业务才能“提估值、树品牌、赚利润”。当前行业资金、渠道、资源持续向权益能力强的公司集中,中加基金不仅缺乏权益业务支撑、市场辨识度极低,就连传统固收优势也逐步流失,最终或陷入“空有千亿规模、无核心竞争力、无市场口碑”的尴尬困境,严重制约公司长期规模扩容与行业排名提升。。
二是业绩波动剧烈,盈利根基极不稳固。梳理中加基金历年盈利数据可以发现,公司净利润呈现大起大落的不稳定态势,经营韧性严重不足。2026年上半年,公司实现净利润1.28亿元,同比增长36.64%,表面看业绩回暖复苏,但实则含金量不足。回溯2025年上半年,公司净利润曾同比大幅下滑近30%,2026年的阶段性增长,更多依赖行业行情红利与低基数效应,并非源自投研能力提升、业务结构优化的内生性增长,盈利根基极不稳固,也是新任高管必须破解的经营难题。
三是内控合规存瑕疵,监管压力持续高悬。合规风控是银行系基金的立身之本,但中加基金近期却暴露出了内控问题。2026年6月,公司因合规内控相关问题被北京证监局出具警示函,虽后续已完成整改,但足以暴露出公司内部治理、流程管控、风险把控存在漏洞。从此次招聘岗位职责也能看出,股东方将“建立健全完善投研与风控体系”列为核心要求,足以证明内控合规已是公司重点关注方向。对新任总经理而言,必须在业务扩张与合规风控之间找到精准平衡。
四是管理层动荡持续,战略缺乏延续性。稳定的管理层是公募持续发展的核心保障,而这似乎恰恰是中加基金的短板之处。从董事长层面,自2023年3月夏英离任至今,中加基金已经历了夏远洋、杨琳两位董事长的到来;总经理层面,自2023年8月宗喆离任以来,也先后迎来了夏远洋代任、李莹上任和陈昕代任。三年多来多次更换核心高管,管理层的动荡对于公司的影响是显而易见的,或将直接导致公司战略缺乏连续性,长期规划无法落地,短期经营摇摆不定,团队人心涣散、业务推进停滞。
除此之外,根深蒂固的银行系体制壁垒,是新任市场化总经理必须面对的隐形枷锁。背靠北京银行的股东资源,曾是中加基金的核心优势,但也逐渐成为公司市场化发展的天花板。长期以来,公司董事长、财务负责人、首席信息官、督察长等核心岗位,几乎全部由北京银行体系派驻,人事架构高度依附股东体系。这种模式能够确保股东意志精准落地,但也在一定程度限制了公司的市场化基因。
此次市场化选聘外部总经理,意味着新任掌门人将以“第三方空降者”的身份,面对高度固化的股东主导架构。如何平衡股东合规诉求与公司市场化发展需求,如何调和银行保守文化与资管竞争文化的冲突,如何突破体制桎梏、释放团队活力,将直接决定其改革举措能否落地见效。
另外值得注意的是,公司股东层面已出现分歧与退出信号,外部不确定性持续加剧。2026年8月,中加基金第三大股东北京乾融投资,将其持有的12%股权正式在北京产权交易所挂牌转让。这位入股超八年的老股东选择离场,本身就是对公司发展前景的负面信号。更值得关注的是,乾融投资在招商材料中直接点名公司核心弊病:固收业绩持续跑输同业、权益产品风格漂移、业务结构严重失衡,老股东“离场掀短”的行为,彻底暴露了公司治理与经营的深层问题。
与同时,公司股权结构中,第一大股东北京银行持股44%,外资股东加拿大丰业银行持股28%,中外股东的战略诉求、经营理念本就存在差异,未来外资股东的话语权变化、战略布局调整,也将成为新任总经理必须持续应对的外部变量。
最后,中加基金的公募规模在2026年二季度末达到1728亿元的历史新高。数字本身不差,但结构性问题、合规问题和治理问题叠加在一起,让这个新高显得脆弱。市场化招聘总经理,或是中加基金股东方释放的一个积极信号,但招聘只是起点,未来,中加基金能否借助新任掌门的市场化思维,补齐权益短板、完善内控体系、稳定经营格局,我们将持续关注。
来源:公众号闻基期舞
