牧原股份,翻越“喜马拉雅”

上半年的猪价是把“杀猪刀”,刀刀“血洗”生猪养殖行业。
1月的猪价还有12.57元/公斤,4月砸到9.45元,之后在10元线下趴了整整一个季度,全行业深度亏损,头部猪企合计亏掉近200亿。
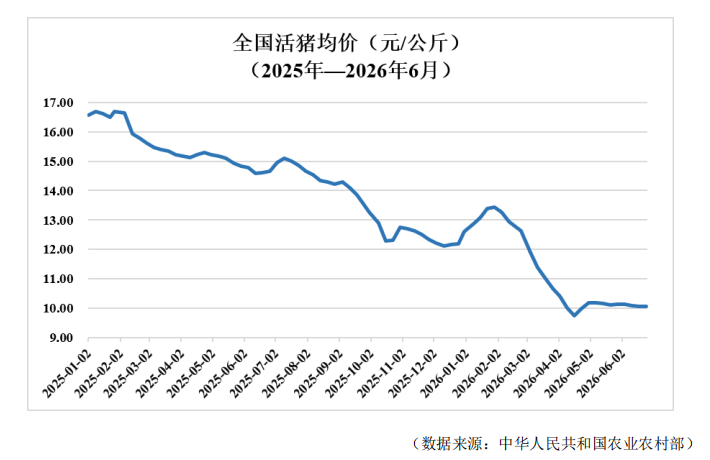
来源:农业农村部
“猪茅”牧原股份同样也不好过,半年报营收594.10亿元、同比下降22.30%,归母净利亏损60.78亿元,较上年同期减少逾166亿元。
但在朝阳资本论看来,报表真正信息量不在"亏了多少",而在三个事实:成本还在降、屠宰开始造血、AI的长期价值在显现。
祸兮福之所伏,猪周期是牧原眼前的大山。
也正是这座山,把牧原逼成了距离全球养猪业“喜马拉雅山”最近的企业。
距离丹麦还有多远?
丹麦是全世界养猪效率公认的"天花板":全丹麦只有1706个猪场、其中母猪场仅310个,却撑起年出栏约3180万头、其中近1700万头仔猪出口的"生猪王国"。
丹麦最大的农业咨询公司Velas调查报告显示,2025第二季度,丹麦头部10%猪场的PSY已经可以轻松突破40大关,而最差10%猪场的PSY均值也即将突破30。
这就是牧原要攀登的喜马拉雅山。
PSY指标,也就是每头母猪年产断奶仔猪指标。
猪场的产能源头是母猪。PSY越高,同样数量的母猪就能提供更多断奶仔猪,进而决定保育、育肥阶段的猪源和最终出栏量。比如1000头母猪,PSY=22时年断奶2.2万头,PSY=25时年断奶2.5万头,差3000头,后面就是几千头肥猪的差距。
此外,母猪的饲料、人工、折旧、栏舍、兽药、环保等成本,很大一部分要分摊到断奶仔猪上。PSY越高,每头断奶仔猪分摊的母猪成本越低。
2025年牧原PSY约28.3头,到今年7月已抬到约29头,每头母猪一年多断奶近1头仔猪,在几百万头能繁的基数上,增加的全都是真金白银。
对照之下,国内行业平均PSY直到2025年才24.3头,虽与丹麦仍有一定距离,但已经站稳绝对头部。
再比如看料肉比,也就是消耗饲料量 ÷ 增重。育肥猪从30公斤养到120公斤,增重90公斤,料肉比2.8,就需要消耗约252公斤饲料;如果料肉比降到2.6,只需234公斤,每头猪少用18公斤饲料。
牧原从2025年的约2.70,压到2026年7月的约2.46。断奶至上市成活率约92%。饲料是养猪成本里的大头,料肉比每降0.1,按牧原的体量都是亿元级的成本松动。
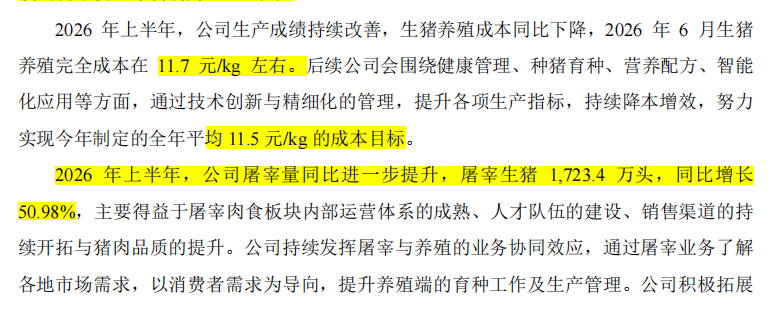
最后是完全成本。2025年全年约12元/公斤,董事长秦英林曾透露,其中约三分之一的产线成本已低于11元。
到今年6月降到11.7元,7月已到11.5元/公斤,全年目标是11.5元。
来源:公司半年报
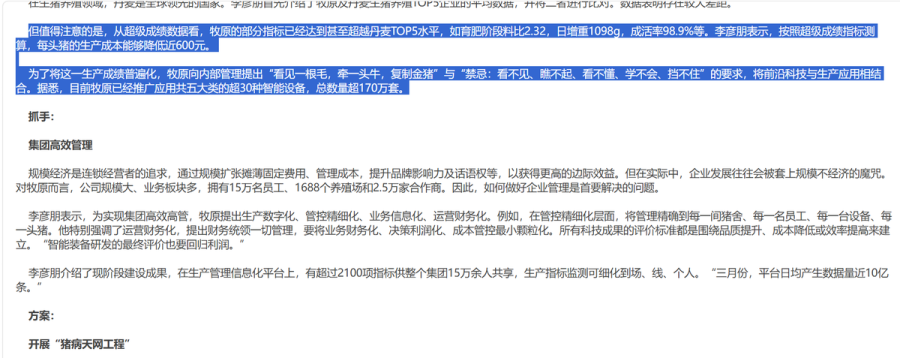
最亮眼的是"优秀场线"。牧原养猪生产首席运营官李彦朋在行业论坛上公开对比过:优秀场线的育肥阶段料比已做到2.32、日增重1098克、成活率98.9%,部分指标已经达到甚至超越丹麦TOP5猪场的水平。
如果把这种"超级成绩"全面普及,单头成本还有近600元的下降空间。
所以,牧原平均成绩离丹麦还有距离,但尖子生已经摸到甚至越过了丹麦的线。
况且,牧原半年报里还透露出,公司在以可见的速度,沿着一条可复制的路径向丹麦靠近,这条路径的重点,就在AI。
用什么追赶?
中国生猪养殖行业市场规模到2027年预计达2.22万亿元。而在养猪这个万亿级行业,企业和企业之间生产效率的差距,或许比人和动物的差距还要大。
申万宏源数据显示行业平均PSY直到2025年才24.3头,头部却已到30头。同样一头母猪,一年能差出七八头仔猪,多的甚至能差出10头以上,这就是技术水平水平差异的直接体现。
如果以丹麦为对标,国内企业如何追赶?
东方艾格高级分析师徐洪志判断,未来养猪业的希望,就在于AI的运用。
这时候我们再看牧原手里的牌怎么样。
首先是必不可少的硬件底盘,也是未来AI数据的底层来源。目前牧原已经推广五大类、超30种自研智能装备,应用超过330万套。
来源:公司官网
空气过滤猪舍、智能环控、一日一配方的智能饲喂、巡检机器人、能"听声辨病看图识病"的咳嗽管家,背后是300余家子公司、遍布全国24个省级行政区的养殖场、超过12.8万名员工的真实生产场景。
牧原自己也明白,公司拥有全产业链真实、有效、精细的数据,"这是智能化养殖的底层逻辑,是算法基础"。
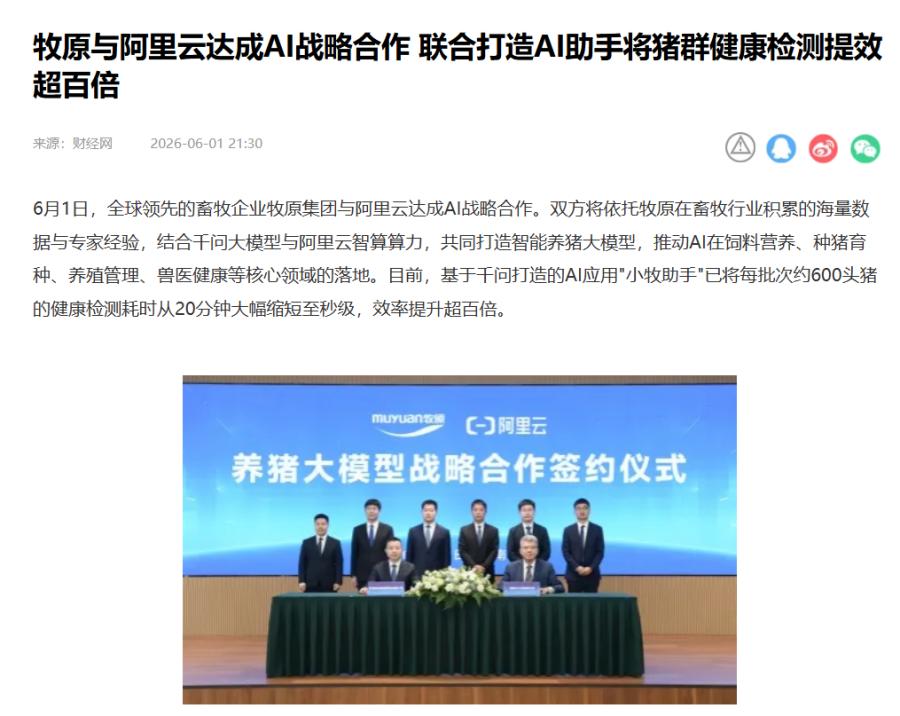
其次是"小牧助手"。这个基于阿里云千问打造的AI应用,把每批次约600头猪的健康检测从20分钟压到秒级,效率提升超百倍。
来源:财经网
牧原二三十年沉淀的兽医知识、10万个病例库和千万条生产数据,通过AI得到复用、放大。
一线兽医过去遇到难题要等师傅、翻手册,现在拍张照片上传,几分钟拿到方案。
培养一个合格兽医至少五年、专家级兽医至少十年,而猪场根本等不起。
AI把"老师傅的稀缺"变成"人人可得的标准化"。
最后是算力与生态的补齐。
6月1日牵手阿里云共建养猪大模型,8月22日再签华为聚焦智能云网与数智技术在真实生产场景的落地。
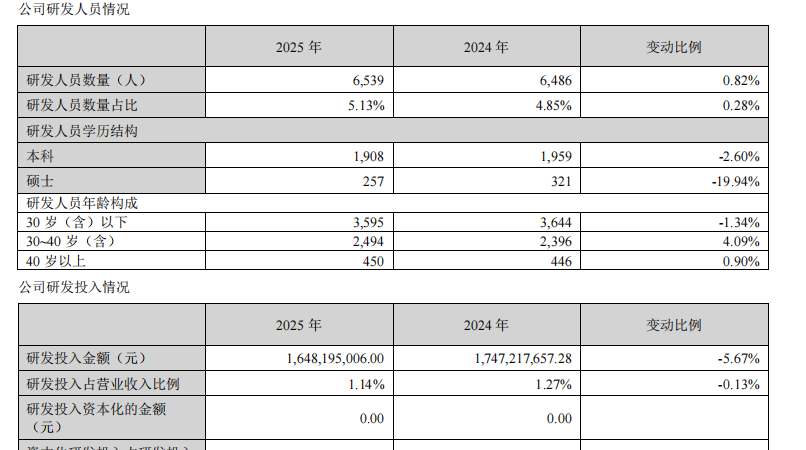
一个补"大脑",一个补"底座"。牧原与行业平均约3元/公斤的成本差、约4—5头的PSY差,就是这套数字化体系的"变现"。
来源:公司年报
今年三月两会期间,秦英林建议中的核心判断是:AI不是简单的外挂、不是打个补丁,而是系统性地重塑产业升级。
把有10年20年经验的饲养员能力输进装备,机器就能像老饲养员一样干活。
不止于“喜马拉雅山”
求上得中,求中得下,求下而不得。
从牧原如今的养殖基本面来看,全面追平丹麦这座“喜马拉雅山”,或许只是时间问题。
根据半年报的信息,表面确实在亏损,但是实际的“里子”却逐步攀登“喜马拉雅山”。
首先,量价背离却稳住了基本盘。
上半年销售商品猪3861.5万头,与上年同期的3839.4万头基本持平。而能繁母猪存栏从上年同期的343.1万头降到311.3万头、减少约9%。
在母猪少了近一成的情况下,出栏还能略微增长,背后就是生产效率的提升。
其次,屠宰业务成了新造血点。
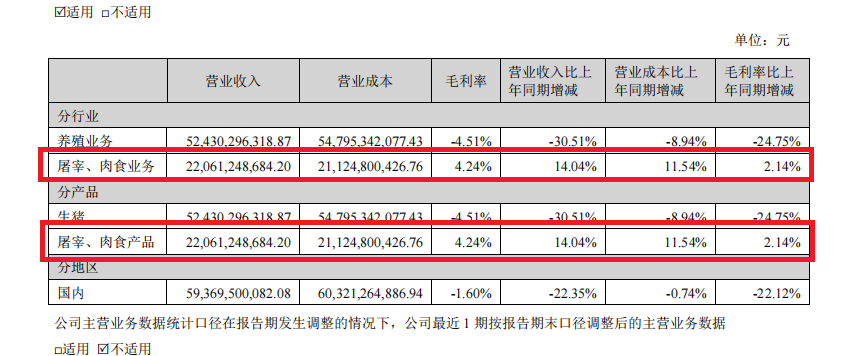
上半年屠宰生猪1723.4万头、同比增长50.98%,屠宰、肉食营收220.61亿元、同比增长14.04%,板块整体盈利,毛利率4.24%、同比再次上升2.14个百分点。
放到更长周期看,2025年公司屠宰2866.3万头、产能利用率98.8%,屠宰业务首次实现年度盈利,"自繁自养+自宰"的垂直一体化,增强牧原的抗周期的底气。
来源:公司半年报
最后是财务底盘持续加厚。2025年全年总负债压降171亿元,资产负债率从58.68%降至54.15%。
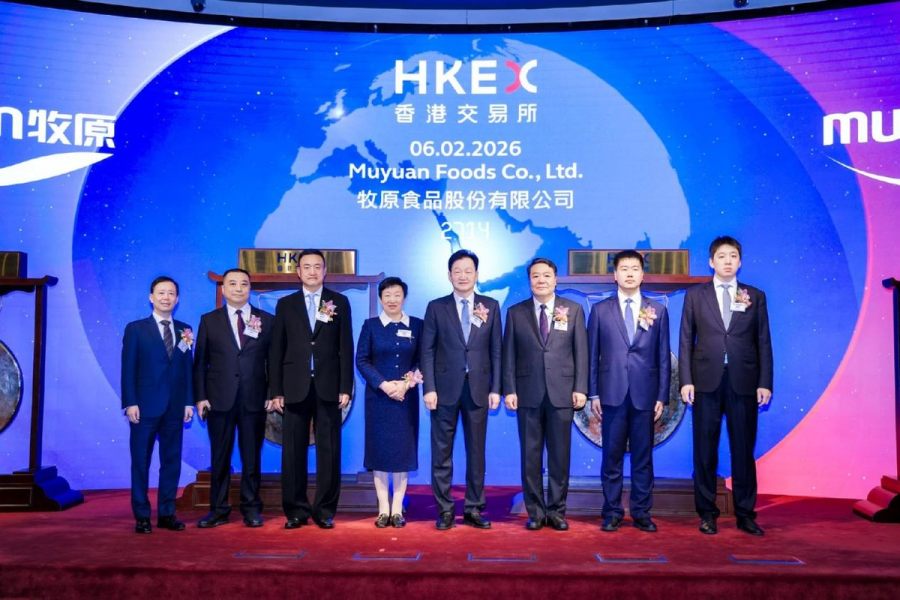
今年2月6日,牧原在香港联交所挂牌,成为国内首家"A+H"两地上市的生猪养殖企业,发行价39港元、募资净额约104.6亿港元,超额配售行使后约120.38亿港元;5月中诚信国际把主体评级从AA+上调至AAA。
值得一提的是,牧原港股募资约60%(约62.76亿港元)明确投向海外,重点布局越南等东南亚市场。
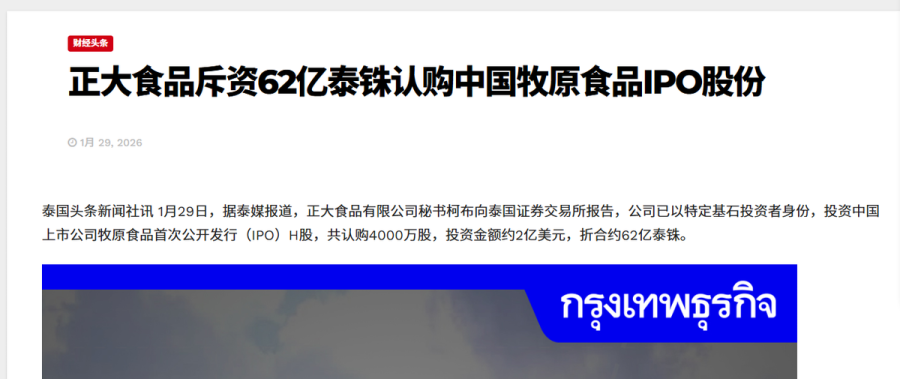
而牧原的基石投资者里,泰国正大集团以2亿美元认购居首,其在东南亚的产业布局正是牧原出海的天然跳板。
来源:财经头条
去年9月,牧原已与越南BAF签署32亿元合作协议,建设年出栏160万头的高科技楼房养殖项目。
秦英林两会期间还表示,计划向海外输出非洲猪瘟防控方案。
在周期底部被抽血阶段,牧原还留有余力布局海外和输血未来。
去年年报,牧原判断,生猪养殖,正"由资本驱动的高速发展阶段,迈向成本驱动的高质量发展阶段"。
也就是说,养猪这个古老的行业,已经从拼规模进入拼成本的微利时代,散养户在退出、高杠杆玩家在出清,猪周期的下半场是一场效率淘汰赛。
其实,猪周期是行业最公平的考官,专治靠天吃饭的投机者,也专门奖励在底部还愿意下笨功夫的长期主义者。
猪价会回来,但数据与算法积累下来的优势,只会越来越厚。
来源:朝阳资本论
