中国银河证券狂赚78亿!王晟把万亿底盘死死焊住!


在2026年的8月底,中国银河证券正式披露半年度报告。
从《上海证券报》等官媒报道中,可了解到中国银河证券所披露2026年半年度报告是一份极其亮眼的成绩单。公司营收与归母净利润双双刷新历史同期的最好记录。
此外,中国银河证券的总资产规模也突破了万亿大关。放在这个行业竞争加剧与传统通道业务承压的背景下,中国银河证券还能取得如此成绩,属实不易。
可这份亮眼、沉甸甸的成绩单背后,中国银河证券都经历了什么?又隐藏了何种财富密码?
78亿净利有多“硬”?
中国银河证券的2026年半年度报告有多少含金量?
这个问题的答案,可以看其年报中的净利表现。毕竟,数字不会说谎,净利的含金量能在较大程度上反映一家证券公司的强势程度。
首先,是营收与净利双增,盈利能力创历史新高。
从中国银河证券的2026年半年度报告中,可以很直观看到:公司营收168.50亿元,同比增长 22.58%;归母净利润77.97亿元,同比增长 20.18%。这两项数据除了刷新同期的历史记录以外,也说明公司的盈利质量得到了明显改善。从中也能看出,中国银河证券在当前这个市场环境之下,拥有较为强劲的经营韧性。
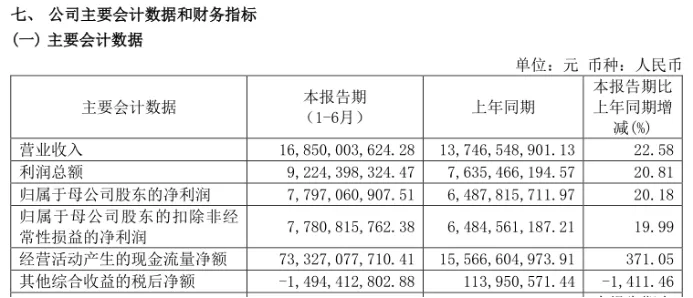
(图源:中国银河证券2026半年度报告)
其次,是总资产突破万亿,资本实力稳居行业前列。
中国银河证券另一项比较突出的数据,是其高达1.06万亿元的总资产,以及高达1258.11亿元的净资本。这组数据说明,中国银河证券是继国泰海通、中信证券、华泰证券、广发证券之后,又一家总资产突破万亿大关的券商。
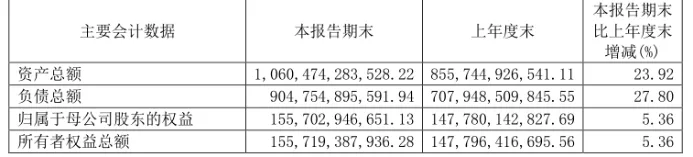
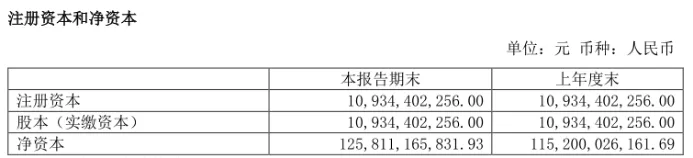
(图源:中国银河证券2026半年度报告)
基于此,中国银河证券也向外彰显了雄厚的资本实力,为其后续拓展重资本业务以及抵御宏观风险,提供了坚实的财务护城河。
最后,是业务结构持续优化,轻资本业务挑起大梁。
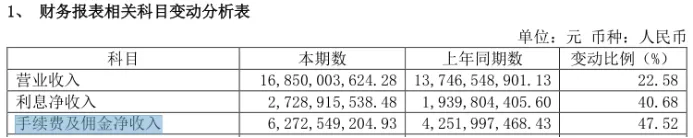
在收入结构上,中国银河证券也用多元化的业务结构,表明自身正在向轻资本中介业务倾斜。这一点,可以从其手续费及佣金净收入中看出——同比增长47.52%;利息净收入同比增长40.68%。
(图源:中国银河证券2026半年度报告)
从这可以看出,中国银河证券的营收,有很大一部分来自于财富管理、机构业务等轻资本业务。这种依靠轻资本业务驱动的营收增长模式,也赋予中国银河证券较强的抗周期能力。换言之,中国银河证券的“硬”,有很大一部分是来自于坚实的业务地盘。
谁在疯狂“印钞”?
在初步了解中国银河证券的业绩表现后,或许有人会产生疑问:具体是哪几大业务板块在疯狂“印钞”,使公司利润实现狂飙?
熊虎财观认为,答案有三。
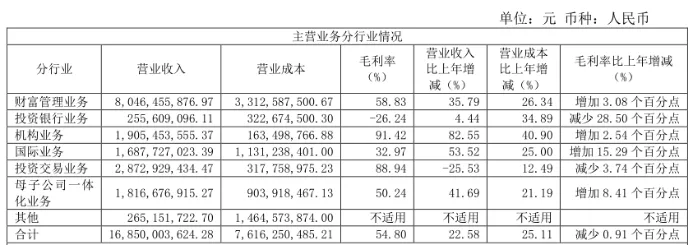
一是因为财富管理板块牢固,以及买方投顾转型见成效。作为中国银河证券第一大收入来源——财富管理,该板块上半年实现营收80.46亿元,同比大增35.79%。
(图源:中国银河证券2026半年度报告)
从这也能看出中国银河证券在财富管理上所付出的精力。这种付出,也让中国银河证券的金融产品保有规模超2870 亿元,较上年末增长13.9%。
 (图源:中国银河证券2026半年度报告)
二是因为机构业务增速强劲,PB规模实现了爆发。中国银河证券的机构业务板块,创收能力是毋庸置疑的。2026上半年,该板块就为中国银河证券创收19.05亿元,同比暴增82.55%。且得益于PB业务的强劲发展,中国银河证券的PB业务也顺势突破5639亿元。
三是国际化战略进入“收获期”。在中国银河证券一众创收板块中,国际业务板块的贡献较为容易让人忽略。如果只是看毛利率,国际业务板块确实弱于其他板块,但对比上年增减幅度,该板块无疑是显眼的——同比增长53.52%,实现营收16.88亿元,成为对冲国内周期波动的关键增量。
王晟的“破局”密码
王晟在2022年调任中国银河证券后,便精准把握住了公司的痛点,大力推进投行业务的专业化改革。此举成效是显著的。在其带领下,银河证券频频在并购重组与北交所等阵地发力,所谓的投行短板也被逐步补齐。
同时,王晟不止一次在公开场合强调经营观、业绩观和风险观的重要性,除了摒弃追求短期规模、增速以外,他还将公司的功能性放在首位,贯彻“金融报国、客户至上”的理念。就2026年上半年的结果而言,王晟的掌舵成效无疑是显著的。
此外,在行业马太效应加剧的情况下,王晟还提出了“财富管理、投资银行、机构业务、国际业务、投资交易”五位一体的业务模式,以应对竞争加剧的业内环境。从这点上看,王晟的战略布局眼光以及破局思路,是长远且全面的。
如何跨越“深水区”?
中国银河证券在2026年上半年的整体表现情况,是强劲的、亮眼的。只是,与众多证券公司一样,中国银河证券也难以避免驶向相关深水区。
首先是合规内控的成长阵痛。万亿规模是一个成就,也是一个负担。随着万亿资产的规模成型,中国银河证券的个别分支机构也在加速扩张的过程中,暴露出了一些管理瑕疵。这并非是系统性风险,而是中国银河证券当下发展进程中必然要经历的。公司需要做的,是加快引入智能风控系统,将合规要求内嵌到整个业务流程之中,由此夯实稳健发展的底座。
其次是资本业务的周期性考验。在2026年的上半年,投资交易业务受到宏观市场波动的影响,而出现了阶段性下滑。这对于中国银河证券来说,算是一个优化资产配置的契机。中国银河证券可依托强大的机构业务生态,大力发展客需驱动型的衍生品业务,进一步平滑业务波动。
最后是国际化利润的成长期。从中国银河证券的海外布局情况上看,来自东南亚市场的业务版图,已经算得上是筑牢了,但整体跨境业务的利润转化还需要一段时间进行检验。可预见的是,随着公司跨境投行、跨境理财通等高阶业务的成熟,国际业务板块有望为公司提供稳定的利润贡献率。
结语
综上所述,2026年上半年对于中国银河证券来说,是凯旋的时间节点。净利狂飙之余,总资产也突破了万亿。
市场所能看到的,是多方位发展能力强化的中国银河证券。
未来,在王晟的带领下,中国银河证券大概率会在高质量的发展道路上稳步前行。我们有理由相信,银河证券在不久的将来,能以更加璀璨的价值回响,立于行业之内。
