从好资产到好生意,龙湖商业做对了什么?


作者:齐笑 ;编辑:赵元
龙湖的收入结构,正在发生一场方向性的变化。
2026年上半年,龙湖集团实现营业收入398亿元,其中运营及服务业务收入137亿元,占集团营业收入的34.4%,这一比例创下历史新高。
往前看,2021年这一业务收入为188.3亿元,2023年增长至248.8亿元,2025年进一步达到267.7亿元,占集团总营收的比重也提升至27.5%。

到了2026年上半年,运营及服务业务的重要性进一步上升。
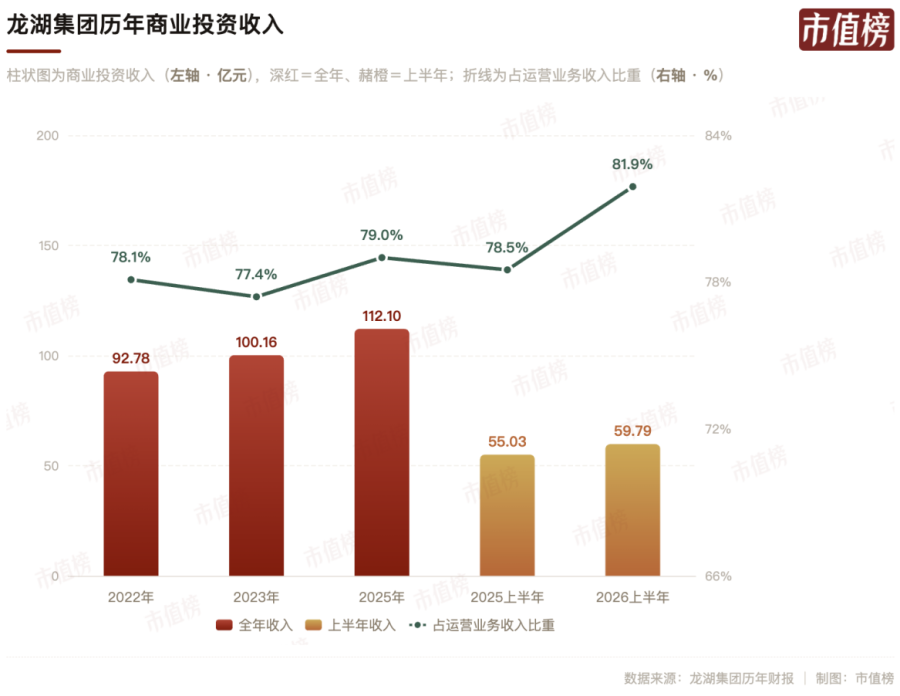
其中,商业投资是最主要的收入来源之一。上半年,运营业务(商业投资及资产管理)收入为73亿元,同比增长4.2%;商业租金收入达到59.8亿元,同比增长8.7%。
收入结构的变化体现出的是业务逻辑的变化。
过去,开发业务决定一家房企能够做多大;而当开发业务逐步收缩之后,能够持续产生租金、服务费和经营现金流的业务,开始决定一家公司的生存与发展。龙湖也已经给出了明确的时间表:预计到2028年,运营及服务业务收入将超过开发业务收入。
这意味着,龙湖正在从一家以开发为主的房地产企业,逐步转向更偏向长期运营的企业。商业投资,是其中最值得观察的一条航道。
一、商业投资:筑高能力护城河,释放资产价值
在房地产行业,规模是业务的基石,商业地产也不例外。
截至2026年6月30日,龙湖商业累计开业商场96座,运营总面积1039万平方米,覆盖全国25座一二线核心城市,合作品牌超过7400家,其中战略合作品牌超过400家。
这张商业网络,是二十几年持续积累的结果。
过去几年,龙湖商业基本保持着每年新开10座左右商场的节奏,项目主要布局核心城市的交通节点和人口密集区域。到今天,96座商场已经构成了一张密度较高的商业网络。
2026年下半年,龙湖商业计划新开6座商场,分布在杭州、成都、长沙、昆明等核心城市。
在核心一二线城市,优质商业点位依然是稀缺资源。龙湖通过网格化布局抢占这些“黄金地段”,形成“一城多点”的商业矩阵,高密度的布局,一方面有利于强化龙湖在消费者心中的认知,另一方面,也使得品牌将龙湖商业视为必争之地。
从龙湖的视角来看,同城多项目运营,经验可以复制、管理成本可以分摊、品牌活动可以联动……这些都会带来运营效率的提升。
这正是龙湖商业规模优势的体现。
但在当前商业行业整体承压的背景下,只有规模还不够,还要看规模扩张之后能否持续把项目经营好。商业地产的价值,最终取决于资产能否持续产生现金流。
空置率是观察商业项目经营状况的一个重要指标。
根据中国连锁经营协会(CCFA)发布的《2025购物中心空置率与开关店研究报告》,2025年全国66城1619个购物中心整体平均空置率为11.6%,部分城市的标杆购物中心空置率甚至超过14%。
而龙湖的商业项目始终保持较高的活跃度,截至2026年中期,期末出租率达到了97.4%,处于行业较高水平。
此外,龙湖商业2026年上半年商业租金收入59.8亿元,同比增长8.7%,日均客流370万人次,同比增长13%,说明龙湖商业的经营质量并不只是停留在“把商铺租出去”这一层面,而是在客流获取、消费转化和品牌组合等更深层次的经营环节上,仍然能够获得增量。
换句话说,在行业普遍面临招商、客流和消费压力的情况下,龙湖商业不仅守住了资产的基本盘,还在持续寻找增长空间。
这种经营表现,绝不是少数项目的偶然现象,而是龙湖商业能力“护城河”的具体体现。随着项目数量增加,龙湖在选址、招商、运营和服务上的经验不断复制、迭代,并逐渐沉淀为一套成熟的经营能力。
从“做大资产”走向“把资产经营好”,是理解龙湖商业当前阶段更重要的一把钥匙。
那么,在行业承压、竞争加剧的情况下,龙湖商业的“护城河”究竟是如何越住越高的?
二、从存量到新开: 好资产如何持续生长?
商场并不是一个一成不变的产品。消费者的需求在变化,品牌在变化,商圈的竞争格局也在变化。
尤其是在存量时代,商业项目更需要持续捕捉这些变化,并及时反馈到空间、品牌和运营上,才能让资产始终保持生命力。而存量项目的改造正是龙湖商业的重要发力点。
重庆北城天街是其中较有代表性的案例。
作为龙湖的第一个商业项目,北城天街是已经开业运营23年的“老项目”。但龙湖并没有拿北城天街当做“老项目”看,而是历时600余天完成了这个项目的大规模改造,在不闭店、不停业的情况下,对外立面、公共空间、硬件设施、动线和场景进行了系统调整,同时引入城市首店、旗舰店等新品牌。
改造之后“老项目”焕发出新活力,2026年上半年北城天街营业额同比增长超过50%,客单价提升45%,租金收入同比增长超过20%。
上海闵行天街的改造,更直接地体现了商业效率的变化。
项目针对周边客群和消费需求变化,对低效大铺进行拆分,增加品牌密度,同时调整公共空间和消费动线,为消费者提供更丰富、更具新鲜感的购物体验。
改造区域首个周末销售较可比同期提升126%;2026年上半年,项目营业额同比增长超过20%,租金收入同比增长超过10%。
老商场的“爆改”,背后是对商业空间使用效率、经营效率的重新计算:原本低效的面积,可以通过重新规划变成新的商业空间;原有品牌组合需要根据客群变化重新调整;公共空间也可以从单纯的通道变成兼具停留、社交、消费功能的场所。
如果说老项目解决的是“怎么让资产继续变好”,新项目面对的则是:能不能从一开始就把项目做好?
龙湖商业秉持的是“一次开好”理念,新项目不等开业以后再慢慢调整,而是在前期定位、品牌组合、空间设计和开业筹备阶段,就尽可能把经营基础打牢。
重庆江岸天街于2025年9月开业,体量约15.7万平方米,引入超过300个品牌,其中区域首店及全新店型占比超过60%,重庆首店超过20家。项目开业时出租率达到99%,开业率达到98%。
济南西城天街则引入超过350家品牌,首店占比超过40%,同步开业率达到99%。项目结合POD商业模式,将公园、景观和商业空间结合起来,让“在公园里逛街”成为现实,形成区别于传统购物中心的消费场景。
从这些新项目可以看到,龙湖商业对“开好”的理解,并不只是招商率高。
一方面,要有足够有吸引力的品牌组合;另一方面,要“一店一策”,根据当地城市和商圈的消费特征做调整,而不是简单复制一套购物中心模板。重庆江岸天街把5000平方米的特色菜市场“南岸集市”引入购物中心,济南西城天街则打破了商业空间与自然生态的边界,都是在寻找项目与所在城市之间更具体的连接。
在项目开业之后,龙湖商业又通过持续的内容运营,不断创造新的消费场景。
如今,龙湖商业已经形成天街庙会、醒春季、年中/年终大促等原创IP,并通过全国项目联动,把单个商场的运营动作放大到整个商业网络。2026年5月的“天街年中大促”联动90多座购物中心,三天活动期间剔除车辆销售的日均营业额同比增长57.5%。
老项目通过改造释放存量价值,新项目通过前置定位和“一次开好”打牢经营基础,日常再通过内容运营持续创造新的消费场景,三者共同构成了龙湖商业的内生增长路径。
三、商业投资如何成为转型支点?
一个共识是,房地产行业已发生制度重构,再难回到狂热年代。从开发驱动向运营驱动转型,几乎是房地产企业的必然选择。
商业投资正是房企战略转型的关键支点。
首先,商业投资仍然具备相对稳定的增长空间。
根据龙湖的规划,2026—2028年商业投资航道收入预计保持约10%的年复合增长率,成为集团重要的收入及利润来源。
相较于开发业务更依赖项目周期和市场景气度,商业依靠持续经营项目、不断释放资产价值,能够提供相对稳定的收入增量。
更重要的是,商业投资承载着龙湖收入结构转换的关键使命。
按照规划,到2028年,龙湖运营及服务业务收入将超过开发业务收入。运营及服务业务合计收入预计可达340亿元,整体毛利率维持50%以上,权益后利润率保持30%,利润规模有望冲击百亿元。
商业投资作为目前这四个航道中收入规模最大的一个,它的增长能不能兑现,直接关系到这个时间表能否完成。
收入结构、业务逻辑的变化,也是估值逻辑的变化。
过去,资本市场观察龙湖,更多会从房地产开发商的视角,看销售规模、拿地和开发能力;而随着运营及服务业务占比持续提升,龙湖的估值逻辑也有机会逐渐向资产运营能力转移。
市场看待龙湖的方式,也正在从“开发商”转向“资产运营商”。
2025年10月,穆迪将龙湖的评级方法论从“住宅建筑与房地产开发”调整为“REITs及其他商业地产”。2026年4月,惠誉也做了同样的调整,将龙湖从此前的中国开发商方法论转为亚太房地产REIT方法论。

此外,商业资产对于龙湖的价值,还体现在资产负债表上。
龙湖在调整业务结构的同时,也在持续优化债务结构。随着运营及服务业务规模扩大,融资结构也在向与长期经营性资产更匹配的方向调整,逐步形成“运营及服务业务+长周期经营性物业贷”的新发展地基。
商业资产持续产生的租金和经营现金流,可以支撑长期经营,而稳定的经营性资产,又是获取长周期、低成本融资的重要抵押物,从而降低企业对短期融资和开发周期的依赖。
截至2026年6月30日,龙湖有息负债中银行融资占比达91%,经营性物业贷及长租贷占比已达69%,平均融资成本降至3.36%的历史低点。
商业投资对龙湖的意义,在于启动了一个正向循环:对商业投资的持续投入改善资产运营效率和经营现金流,推动收入持续增长;更稳健的经营表现增厚资产价值、改善信用资质,进而降低融资成本、拓宽融资空间;更低成本的资金,又能支撑更大规模、更高质量的商业投资。
由此,商业投资已从一条增长航道,升级为龙湖切换发展模式、重构估值逻辑的核心引擎。
